Domain kinderbücher24.de kaufen?
Wir ziehen mit dem Projekt
kinderbücher24.de um.
Sind Sie am Kauf der Domain
kinderbücher24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kinderbücher24.de kaufen?
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
Ähnliche Suchbegriffe für Erfolgskonten
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
Englisch lernen Audio - Bücher lesen und lernen - Rita Forbes,Michael Pilewski, Audio, 4056198057360Englisch Lernen Audio - Bücher Lesen Und Lernen Von Rita Forbes,michael Pilewski, Spotlight Verlag Gmbh, Sprecher: David Creedon,jenny Evans,nick Lloyd,erin Perry,inez Sharp, Sprache: Englisch9,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Oelwein, Patricia Logan: Kinder mit Down-Syndrom lernen lesenKinder mit Down-Syndrom lernen lesen , Ein Praxisbuch für Eltern und Lehrer , Linsen, Tönungen & Folien > Lichter & Leuchten , Erscheinungsjahr: 200202, Produktform: Kartoniert, Titel der Reihe: Edition 21##, Autoren: Oelwein, Patricia Logan, Seitenzahl/Blattzahl: 318, Abbildungen: Mit Abb., Fachschema: Down-Syndrom - Trisomie 21, Warengruppe: HC/Sonderpädagogik, Behindertenpädagogik, Fachkategorie: Sonderpädagogik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: G & S Verlag, Verlag: G & S Verlag, Verlag: Stdler-Ley, Stefan, Länge: 236, Breite: 172, Höhe: 20, Gewicht: 549, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
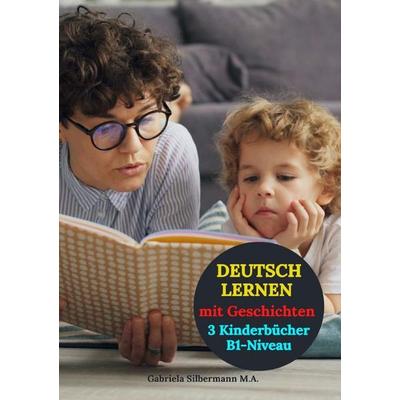
Deutsch lernen mit Geschichten. 3 Kinderbücher - Lesen B1-Niveau Deutsch, Taschenbuch von Gabriela Silbermann, Epubli, 978-3-565-65335-5Deutsch Lernen Mit Geschichten. 3 Kinderbücher - Lesen B1-niveau Deutsch, Taschenbuch Von Gabriela Silbermann, Epubli, 978-3-565-65335-5, Seitenanzahl: 12019,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Was versteht man unter Erfolgskonten?
Was versteht man unter Erfolgskonten? Erfolgskonten sind spezielle Konten in der Buchhaltung, die dazu dienen, die Erlöse und Aufwendungen eines Unternehmens zu erfassen. Sie werden am Ende eines Abrechnungszeitraums abgeschlossen und dienen dazu, den Gewinn oder Verlust des Unternehmens zu ermitteln. Zu den Erfolgskonten zählen beispielsweise das Umsatzerlöskonto, das Wareneinsatzkonto und das Personalaufwandkonto. Durch die Erfolgskonten erhält das Unternehmen einen Überblick über seine finanzielle Performance und kann gegebenenfalls Maßnahmen zur Verbesserung ergreifen. **
Wie schließe ich Erfolgskonten ab?
Um Erfolgskonten abzuschließen, müssen zunächst alle Erträge und Aufwendungen in die entsprechenden Konten gebucht werden. Anschließend werden die Erträge auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht, während die Aufwendungen auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht werden. Nachdem alle Erträge und Aufwendungen erfasst sind, wird das Erfolgskonto "Gewinn- und Verlustrechnung" ausgeglichen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Zum Abschluss werden die Gewinne oder Verluste auf das Eigenkapitalkonto gebucht, um die Bilanz auszugleichen. **
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
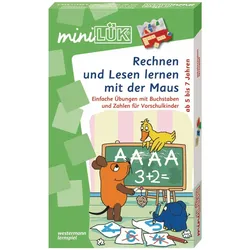
miniLÜK - Rechnen und Lesen lernen, KinderbücherDas miniLÜK-Set "Rechnen und Lesen lernen mit der Maus" ist ein ideales Lernwerkzeug für Vorschulkinder ab 5 Jahren. Es kombiniert spielerisches Lernen mit der beliebten Figur der Maus, die die Kinder durch die verschiedenen Übungen begleitet. Das Set umfasst ein miniLÜK-Lösungsgerät sowie zwei Übungshefte: "Rechnen lernen mit der Maus" und "Lesen lernen mit der Maus". Im ersten Heft werden die Kinder in den Zahlenraum bis 12 eingeführt, wo sie zählen, einfache Rechenaufgaben lösen und logische Zusammenhänge erkennen. Das zweite Heft fördert das Erlernen von Buchstaben, das Unterscheiden von Gross- und Kleinbuchstaben sowie das Erkennen von Wörtern und Reimwörtern. Durch die visuelle Unterstützung und die kindgerechte Aufbereitung wird das Lernen zu einem unterhaltsamen Erlebnis, das die Neugier und Motivation der Kinder anregt.25,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
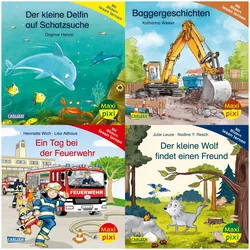
Mit Bildern lesen lernen, Kinderbücher von DiverseDie "Mit Bildern lesen lernen" Maxi-Pixi-Box bietet eine unterhaltsame und lehrreiche Möglichkeit für Vorschulkinder, das Lesen zu erlernen. Diese Sammlung enthält vier spannende Geschichten, die durch bunte Bild-Wörter ergänzt werden, um das Mit-Lesen zu fördern. Die kurzen Texte sind ideal für die ersten Leseversuche und wecken die Neugier der Kinder auf verschiedene Themen wie Tierabenteuer, Feuerwehr und Baustellen. Jedes Buch ist im handlichen Softcover-Format gestaltet und eignet sich perfekt für kleine Hände. Die Geschichten sind so konzipiert, dass sie die Freude am Lesen steigern und die Fantasie anregen. Diese Box ist eine hervorragende Wahl für Eltern und Erzieher, die Kinder spielerisch an das Lesen heranführen möchten.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Englisch lernen Audio - Bücher lesen und lernen - Rita Forbes,Michael Pilewski, Audio, 4056198057360Englisch Lernen Audio - Bücher Lesen Und Lernen Von Rita Forbes,michael Pilewski, Spotlight Verlag Gmbh, Sprecher: David Creedon,jenny Evans,nick Lloyd,erin Perry,inez Sharp, Sprache: Englisch9,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Oelwein, Patricia Logan: Kinder mit Down-Syndrom lernen lesenKinder mit Down-Syndrom lernen lesen , Ein Praxisbuch für Eltern und Lehrer , Linsen, Tönungen & Folien > Lichter & Leuchten , Erscheinungsjahr: 200202, Produktform: Kartoniert, Titel der Reihe: Edition 21##, Autoren: Oelwein, Patricia Logan, Seitenzahl/Blattzahl: 318, Abbildungen: Mit Abb., Fachschema: Down-Syndrom - Trisomie 21, Warengruppe: HC/Sonderpädagogik, Behindertenpädagogik, Fachkategorie: Sonderpädagogik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: G & S Verlag, Verlag: G & S Verlag, Verlag: Stdler-Ley, Stefan, Länge: 236, Breite: 172, Höhe: 20, Gewicht: 549, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
-
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
Ähnliche Suchbegriffe für Erfolgskonten
-
Deutsch lernen mit Geschichten. 3 Kinderbücher - Lesen B1-Niveau Deutsch, Taschenbuch von Gabriela Silbermann, Epubli, 978-3-565-65335-5Deutsch Lernen Mit Geschichten. 3 Kinderbücher - Lesen B1-niveau Deutsch, Taschenbuch Von Gabriela Silbermann, Epubli, 978-3-565-65335-5, Seitenanzahl: 12019,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
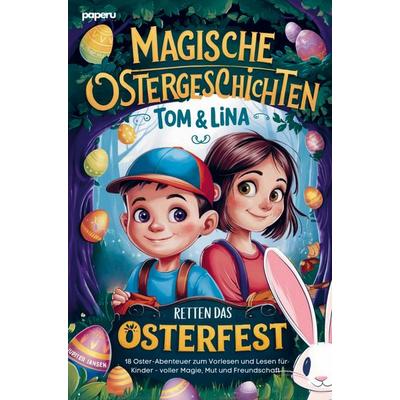
Magische Ostergeschichten - Tom & Lina retten das Osterfest: 18 Oster-Abenteuer zum Vorlesen und Lesen für Kinder - voller Magie, Mut undMagische Ostergeschichten - Tom & Lina Retten Das Osterfest: 18 Oster-abenteuer Zum Vorlesen Und Lesen Für Kinder - Voller Magie, Mut Und Freundschaft, Taschenbuch Von Jupiter Jansen, Paperu Verlag, 978-3-911099-17-2, Seitenanzahl: 11614,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
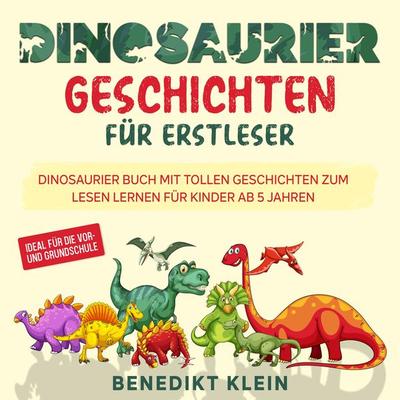
Dinosaurier Geschichten für Erstleser: Dinosaurier Buch mit tollen Geschichten zum Lesen lernen für Kinder ab 5 Jahren - ideal für die Vor- undDinosaurier Geschichten Für Erstleser: Dinosaurier Buch Mit Tollen Geschichten Zum Lesen Lernen Für Kinder Ab 5 Jahren - Ideal Für Die Vor- Und Grundschule Von Benedikt Klein, Büromüsli, 978-3-96930-897-4, Sprecher: Mario Kunze, Sprache: Deutsch12,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
-
Was versteht man unter Erfolgskonten?
Was versteht man unter Erfolgskonten? Erfolgskonten sind spezielle Konten in der Buchhaltung, die dazu dienen, die Erlöse und Aufwendungen eines Unternehmens zu erfassen. Sie werden am Ende eines Abrechnungszeitraums abgeschlossen und dienen dazu, den Gewinn oder Verlust des Unternehmens zu ermitteln. Zu den Erfolgskonten zählen beispielsweise das Umsatzerlöskonto, das Wareneinsatzkonto und das Personalaufwandkonto. Durch die Erfolgskonten erhält das Unternehmen einen Überblick über seine finanzielle Performance und kann gegebenenfalls Maßnahmen zur Verbesserung ergreifen. **
-
Wie schließe ich Erfolgskonten ab?
Um Erfolgskonten abzuschließen, müssen zunächst alle Erträge und Aufwendungen in die entsprechenden Konten gebucht werden. Anschließend werden die Erträge auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht, während die Aufwendungen auf das Erfolgskonto "Gewinn- und Verlustrechnung" gebucht werden. Nachdem alle Erträge und Aufwendungen erfasst sind, wird das Erfolgskonto "Gewinn- und Verlustrechnung" ausgeglichen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Zum Abschluss werden die Gewinne oder Verluste auf das Eigenkapitalkonto gebucht, um die Bilanz auszugleichen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.